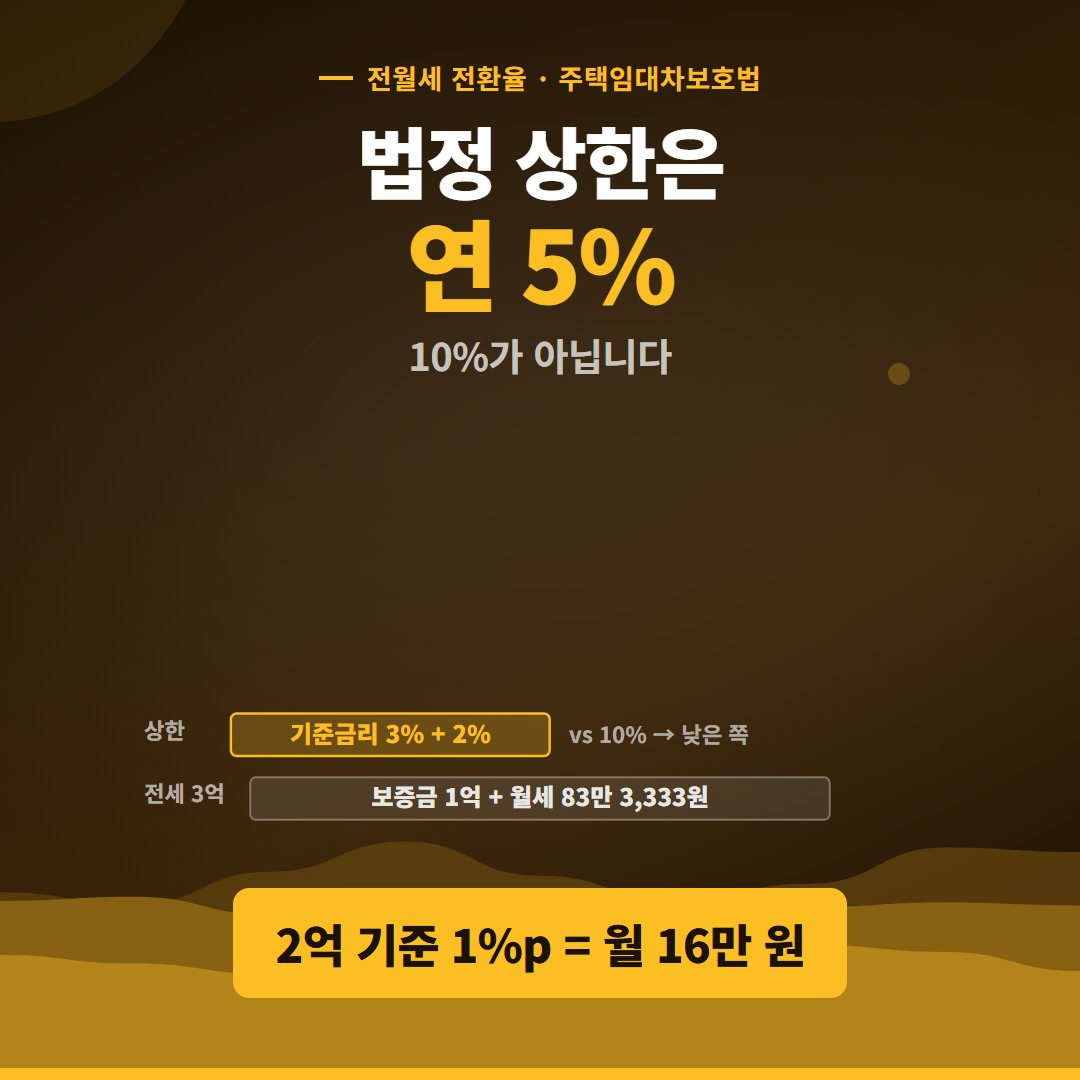
전세를 반전세로 바꾸자는 이야기가 나오면 먼저 찾아보는 것이 전월세 전환율입니다. 검색하면 "법정 상한은 연 10%"라는 설명이 자주 보입니다.
지금 상한은 연 5%입니다. 법이 두 비율 중 낮은 쪽을 상한으로 정하고 있고, 그중 하나가 한국은행 기준금리에 연동되기 때문입니다. 전세 3억 원에서 보증금 1억 원만 남기고 나머지를 월세로 돌리면, 상한대로 계산한 월세는 83만 3,333원입니다.
▶ 전월세 전환율 계산기 — 내 계약의 월세와 전환율 바로 계산해 보기
3줄 요약
상한은 연 10%와 "기준금리 + 2%" 중 낮은 쪽입니다. 기준금리가 3.00%(2026년 8월 27일 결정)라 지금은 연 5%입니다
전세 3억 원을 보증금 1억 원으로 바꾸면 월세 상한은 83만 3,333원입니다. 전환율이 1%p 오를 때마다 월세가 16만 6,667원씩 오릅니다
계약갱신요구권으로 갱신할 때는 세입자가 동의하지 않으면 월세로 바꿀 수 없고, 동의해도 5% 상한이 적용됩니다
이 글에서 확인할 수 있는 것
상한은 두 비율 중 낮은 쪽입니다
주택임대차보호법 제7조의2는 보증금을 월세로 바꿀 때 받을 수 있는 월세의 한도를 정합니다.
보증금의 전부 또는 일부를 월 단위의 차임으로 전환하는 경우에는 그 전환되는 금액에 다음 각 호 중 낮은 비율을 곱한 월차임(月借賃)의 범위를 초과할 수 없다.
두 비율은 시행령 제9조가 정합니다. 제1호의 비율은 연 1할(10%), 제2호는 한국은행 기준금리에 연 2%를 더한 비율입니다. 둘 중 낮은 쪽이 상한이므로, 기준금리가 8%를 넘지 않는 한 기준금리 + 2%가 상한입니다.
기준금리가 바뀌면 상한도 같이 바뀝니다. 최근 기준금리와 그때의 상한, 전세 3억 원을 보증금 1억 원으로 바꿨을 때의 월세 상한은 이렇습니다.
| 기준금리 적용 기간 | 기준금리 | 전환율 상한 | 월세 상한 (2억 원 전환) |
|---|---|---|---|
| 2025년 5월 29일 ~ 2026년 7월 15일 | 2.50% | 4.50% | 750,000원 |
| 2026년 7월 16일 ~ 8월 26일 | 2.75% | 4.75% | 791,667원 |
| 2026년 8월 27일 ~ | 3.00% | 5.00% | 833,333원 |
기준금리가 두 번 오르면서 같은 조건의 월세 상한이 8만 3,333원 올랐습니다. 반전세 전환을 협의하고 있다면 협의하는 시점의 기준금리로 상한을 다시 계산해야 합니다.
전세 3억 원을 반전세로 바꾸면
계산은 (전세보증금 − 남길 보증금) × 전환율 ÷ 12입니다. 전세 3억 원에서 남길 보증금만 바꿔 상한 5%로 계산하면 이렇습니다.
| 남길 보증금 | 월세로 바뀌는 금액 | 월세 상한 | 1년 월세 |
|---|---|---|---|
| 2억 5,000만 원 | 5,000만 원 | 208,333원 | 250만 원 |
| 2억 원 | 1억 원 | 416,667원 | 500만 원 |
| 1억 원 | 2억 원 | 833,333원 | 1,000만 원 |
| 5,000만 원 | 2억 5,000만 원 | 1,041,667원 | 1,250만 원 |
| 0원 | 3억 원 | 1,250,000원 | 1,500만 원 |
보증금 1,000만 원을 월세로 돌릴 때마다 월세가 4만 1,667원씩 붙는 셈입니다. 보증금을 얼마 남길지 정할 때 이 단가를 기준으로 삼으면 됩니다.
전환율 1%p가 월세 16만 원입니다
같은 2억 원을 전환해도 전환율에 따라 월세가 달라집니다.
| 전환율 | 월세 | 1년 월세 |
|---|---|---|
| 4% | 666,667원 | 800만 원 |
| 5% (상한) | 833,333원 | 1,000만 원 |
| 6% | 1,000,000원 | 1,200만 원 |
전환율이 1%p 오르면 월세가 16만 6,667원, 1년이면 200만 원이 늘어납니다. 세입자에게는 전환율이 낮을수록 유리합니다. 집주인이 6%를 제시한다면 지금 상한 5%를 넘는 비율입니다.
내 계약의 전환율을 거꾸로 구하기
이미 반전세로 바꿨다면 내 계약의 전환율을 거꾸로 구할 수 있습니다. 월세 × 12 ÷ (전세였을 때 보증금 − 지금 보증금) × 100입니다.
전세 3억 원이 보증금 1억 원·월세 90만 원으로 바뀌었다면 90만 × 12 ÷ 2억 × 100 = 연 5.40%입니다. 상한 5.00%보다 0.40%p 높습니다. 상한대로라면 월세는 833,333원이므로 매달 6만 6,667원을 더 내는 셈입니다.
같은 조건에서 월세가 75만 원이면 전환율은 4.50%로 상한 안에 들어옵니다.
월세를 전세로 되돌리면
반대로 월세를 보증금으로 바꿀 때는 월세 × 12 ÷ 전환율을 보증금에 더합니다.
보증금 1억 원·월세 80만 원인 집을 전환율 5%로 환산하면 80만 × 12 ÷ 5% = 1억 9,200만 원이 더해져 전세 2억 9,200만 원과 같은 조건이 됩니다. 전환율을 4%로 잡으면 2억 4,000만 원이 더해져 3억 4,000만 원이 됩니다.
전환율이 낮을수록 같은 월세가 더 큰 보증금으로 환산됩니다. 전세 매물과 월세 매물을 비교할 때는 몇 %로 환산한 금액인지 함께 확인해야 비교가 됩니다.
이 상한이 적용되는 경우
조문은 "보증금의 전부 또는 일부를 월 단위의 차임으로 전환하는 경우"를 정합니다. 살고 있는 집의 계약에서 보증금을 월세로 돌릴 때가 여기에 해당합니다.
계약갱신요구권으로 갱신할 때도 이 상한이 적용됩니다. 같은 법 제6조의3 제3항은 갱신되는 임대차를 전 임대차와 동일한 조건으로 다시 계약된 것으로 봅니다. 그래서 세입자가 동의하지 않으면 집주인이 전세를 월세로 바꿀 수 없고, 동의해서 바꾸더라도 제7조의2의 법정 전환율이 적용됩니다(법제처 찾기쉬운 생활법령정보).
처음부터 월세로 새로 맺는 계약은 전환할 기존 보증금이 없어서, 그 조건 자체를 이 조항으로 제한하기는 어렵다고 봅니다. 새로 나오는 월세 매물의 전환율이 상한보다 높은 경우가 흔한 이유입니다. 구체적인 사안은 대한법률구조공단이나 전문가에게 확인하는 것이 안전합니다.
전세와 월세 중 어느 쪽이 나은지는 전환율과 목돈으로 얻을 수 있는 수익률을 비교하면 됩니다. 전환율 5%에 예금 금리가 3%라면 2억 원을 빼서 예금에 넣어도 1년에 600만 원을 버는 동안 월세로 1,000만 원이 나가 400만 원이 손해입니다. 다만 뺀 목돈을 굴리지 않고 생활비로 쓸 계획이라면 이 비교는 성립하지 않습니다.
정리
- 전월세 전환율 상한은 연 10%와 기준금리 + 2% 중 낮은 쪽, 지금은 연 5.00%입니다(기준금리 3.00%, 2026년 8월 27일 결정)
- 전세 3억 원 → 보증금 1억 원이면 월세 상한은 83만 3,333원입니다. 보증금 1,000만 원당 월 4만 1,667원입니다
- 전환율 1%p = 2억 원 기준 월 16만 6,667원입니다. 세입자에게는 낮을수록 유리합니다
- 내 계약 전환율은 월세 × 12 ÷ 전환한 보증금 × 100으로 구합니다
- 갱신할 때는 동의 없이 월세로 바꿀 수 없고, 동의해도 상한이 적용됩니다
함께 보면 좋은 글
출처 주택임대차보호법 제6조의3·제7조의2 / 시행령 제9조 · 한국은행 기준금리 추이 · 법제처 찾기쉬운 생활법령정보 — 차임 또는 보증금의 증감청구
금액은 주택임대차보호법 제7조의2와 같은 법 시행령 제9조에 따라 직접 계산했습니다(조문은 국가법령정보센터 원문, 기준금리는 한국은행 발표, 2026. 9. 11. 확인). 기준금리가 바뀌면 상한과 월세 금액도 달라집니다.
이 게시물은 정부·한국은행 발표에 따라 수시로 업데이트됩니다. 최신 현황을 알고 싶으신 분들은 블로그를 구독하고 업데이트된 정보를 받아보시기 바랍니다.
'경제' 카테고리의 다른 글
| 퇴직금 881만 원이면 세금은 10만 630원입니다 (0) | 2026.09.11 |
|---|---|
| 월급 300만 원 3년이면 퇴직금 881만 원입니다 (0) | 2026.09.11 |
| 전용 84㎡는 25.4평, 34평은 공급면적입니다 (0) | 2026.09.11 |
| 연봉 5,000만 원 실수령액은 월 357만 원입니다 (0) | 2026.09.10 |
| 육아휴직급여 1년 총액은 2,310만 원입니다 (0) | 2026.09.10 |


