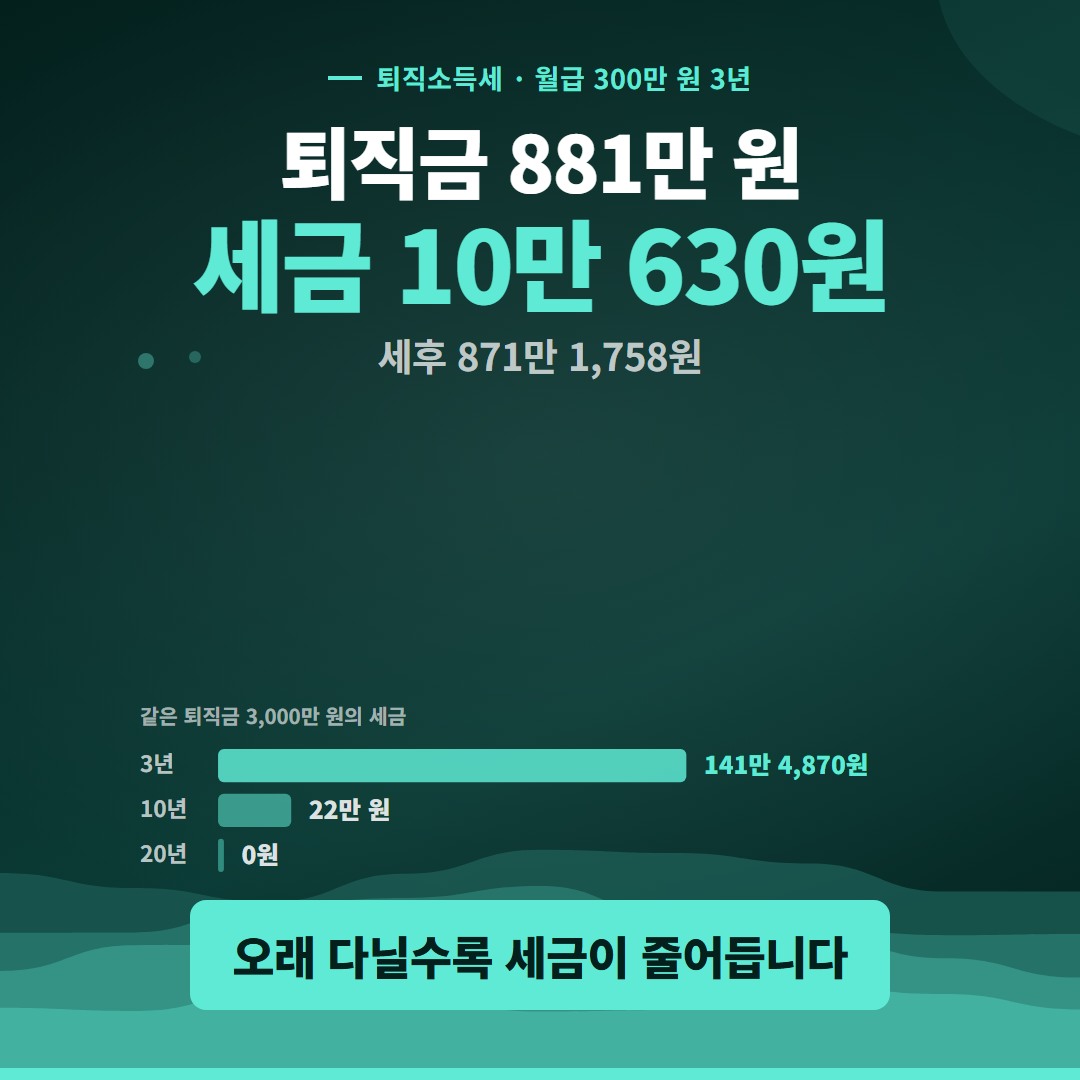
월급 300만 원으로 3년 일하고 받는 퇴직금은 881만 2,388원입니다. 여기서 세금이 얼마나 빠질지 물으면 대개 근로소득처럼 몇십만 원은 떼겠거니 생각합니다.
실제로 떼는 돈은 퇴직소득세 9만 1,497원과 지방소득세 9,149원, 원천징수 합계 10만 630원입니다. 퇴직금의 1.1%입니다. 퇴직금은 여러 해에 걸쳐 쌓인 돈이라 한 해 소득처럼 과세하지 않도록 계산 구조가 짜여 있기 때문입니다.
▶ 퇴직금 계산기 — 퇴직소득세와 세후 수령액까지 바로 계산해 보기
3줄 요약
퇴직금 881만 2,388원(월 300만 원·3년)이면 원천징수는 10만 630원, 세후 871만 1,758원을 받습니다
같은 3,000만 원이라도 3년이면 141만 4,870원, 10년이면 22만 원, 20년이면 0원입니다. 근속연수가 세금을 정합니다
근속연수는 월 단위로 올려 셉니다. 3년 하고 하루를 더 일하면 4년으로 계산돼 세금이 5만 6,850원으로 줄어듭니다
퇴직금 881만 원의 세금을 계산해봤습니다
2023년 9월 1일에 입사해 2026년 8월 31일까지 월 기본급 300만 원을 받고 일한 경우입니다. 퇴직금은 8,812,388원입니다.
퇴직소득세는 소득세법 제48조와 제55조에 따라 네 단계로 계산합니다. 퇴직금에서 근속연수공제를 빼고, 남은 돈을 1년치로 환산한 뒤, 환산급여공제를 빼고 세율을 곱합니다. 마지막에 다시 근속연수만큼으로 되돌립니다.
퇴직금 8,812,388원
① 근속연수공제 3년 × 100만 = 3,000,000원
② 환산급여 (8,812,388 − 3,000,000) × 12 ÷ 3 = 23,249,552원
③ 환산급여공제 800만 + (23,249,552 − 800만) × 60% = 17,149,731원
과세표준 23,249,552 − 17,149,731 = 6,099,821원
④ 환산산출세액 6,099,821 × 6% = 365,989원
퇴직소득세 365,989 × 3 ÷ 12 = 91,497원
지방소득세 91,497 × 10% = 9,149원
원천징수 합계 91,490 + 9,140 = 100,630원 (10원 미만 버림)
세후 수령액 8,711,758원
단계마다 원 미만은 버리고, 회사가 실제로 뗄 때는 소득세와 지방소득세 각각 10원 미만을 버립니다. 홈택스의 퇴직소득 지급명세서 모의계산에 같은 입사일·퇴사일·금액을 넣으면 같은 세액이 나옵니다.
근속연수공제는 근속연수에 따라 이렇게 커집니다.
| 근속연수 | 근속연수공제 |
|---|---|
| 5년 이하 | 100만 원 × 근속연수 |
| 5년 초과 10년 이하 | 500만 원 + 200만 원 × (근속연수 − 5) |
| 10년 초과 20년 이하 | 1,500만 원 + 250만 원 × (근속연수 − 10) |
| 20년 초과 | 4,000만 원 + 300만 원 × (근속연수 − 20) |
환산급여공제는 환산급여가 클수록 공제율이 낮아집니다.
| 환산급여 | 환산급여공제 |
|---|---|
| 800만 원 이하 | 전액 |
| 800만 원 초과 7,000만 원 이하 | 800만 원 + 초과분의 60% |
| 7,000만 원 초과 1억 원 이하 | 4,520만 원 + 초과분의 55% |
| 1억 원 초과 3억 원 이하 | 6,170만 원 + 초과분의 45% |
| 3억 원 초과 | 1억 5,170만 원 + 초과분의 35% |
12를 곱했다가 다시 12로 나누는 이유
②에서는 공제 후 금액을 근속연수로 나누고 12를 곱합니다. 3년 동안 쌓인 581만 원을 3으로 나누면 1년에 194만 원꼴이고, 여기에 12를 곱한 2,325만 원을 환산급여로 놓고 공제와 세율을 적용합니다.
④에서 12로 나누고 근속연수를 곱하는 것은 그 반대입니다. 환산급여 기준으로 계산한 세금을 실제 근속연수만큼의 세금으로 되돌립니다.
이렇게 하면 여러 해 동안 쌓인 돈이 퇴직하는 해 한 번에 들어와도 세율이 퇴직금 전체 크기가 아니라 1년치 규모로 정해집니다. 3년에 3,000만 원을 받는 경우를 보면, 환산급여 기준 과세표준은 4,270만 원(15% 구간)이지만 실제로 내는 세금은 그 세액의 3/12입니다.
월급별·근속연수별 퇴직소득세
근속 3년(퇴사일 2026년 9월 1일)으로 월급만 바꾸면 이렇습니다.
| 월 기본급 | 퇴직금 | 원천징수 합계 | 세후 수령액 |
|---|---|---|---|
| 250만 원 | 7,343,657원 | 61,860원 | 7,281,797원 |
| 300만 원 | 8,812,388원 | 100,630원 | 8,711,758원 |
| 400만 원 | 11,749,851원 | 178,180원 | 11,571,671원 |
| 500만 원 | 14,687,314원 | 292,850원 | 14,394,464원 |
월급 300만 원으로 근속연수만 바꾸면 이렇습니다.
| 근속 | 퇴직금 | 근속연수공제 | 원천징수 합계 |
|---|---|---|---|
| 1년 | 2,934,783원 | 100만 원 | 33,470원 |
| 3년 | 8,812,388원 | 300만 원 | 100,630원 |
| 5년 | 14,681,954원 | 500만 원 | 167,590원 |
| 10년 | 29,363,907원 | 1,500만 원 | 203,200원 |
| 20년 | 58,735,855원 | 4,000만 원 | 142,620원 |
20년 근속의 세금이 10년 근속보다 적습니다. 퇴직금은 두 배로 늘었지만 근속연수공제가 1,500만 원에서 4,000만 원으로 커지고, 환산급여를 20으로 나누면서 과세표준이 130만 원 수준으로 내려가기 때문입니다.
같은 3,000만 원도 근속연수에 따라 141만 원에서 0원까지
같은 금액을 받아도 근속연수가 다르면 세금이 크게 달라집니다. 퇴직금 3,000만 원으로 근속연수만 바꿔 계산하면 이렇습니다.
| 근속 | 근속연수공제 | 과세표준 | 원천징수 합계 | 세후 수령액 |
|---|---|---|---|---|
| 3년 | 300만 원 | 42,700,000원 | 1,414,870원 | 28,585,130원 |
| 5년 | 500만 원 | 20,800,000원 | 852,500원 | 29,147,500원 |
| 10년 | 1,500만 원 | 4,000,000원 | 220,000원 | 29,780,000원 |
| 20년 | 4,000만 원 | 0원 | 0원 | 30,000,000원 |
20년 근속이면 근속연수공제 4,000만 원이 퇴직금 3,000만 원보다 커서 세금이 0원입니다. 퇴직금보다 공제가 크면 퇴직금만큼만 공제한다고 제48조 제2항이 정하고 있어 과세표준이 남지 않습니다.
반대로 짧게 일하고 큰 퇴직금을 받으면 세금이 무겁습니다. 3년에 3,000만 원이면 환산급여가 1억 800만 원이 되어 환산급여공제율이 45% 구간으로 내려가고, 과세표준에 15% 세율이 붙습니다.
3년 하고 하루 더 일하면 세금이 4만 원 줄어듭니다
세금 계산의 근속연수는 입사일부터 퇴직한 날(마지막 근무일)까지의 월수로 셉니다. 1개월이 안 되는 기간은 1개월로, 1년이 안 되는 기간은 1년으로 올립니다(소득세법 제48조 제1항, 시행령 제105조).
그래서 달력으로 딱 3년을 채운 사람과 하루를 더 일한 사람의 근속연수가 다릅니다.
| 마지막 근무일 | 근속월수 | 근속연수 | 퇴직금 | 원천징수 합계 |
|---|---|---|---|---|
| 2026년 8월 31일 | 36개월 | 3년 | 8,812,388원 | 100,630원 |
| 2026년 9월 1일 | 37개월 | 4년 | 8,820,429원 | 56,850원 |
하루를 더 일하면 퇴직금은 8,041원 늘고 세금은 4만 3,780원 줄어듭니다. 근속연수공제가 400만 원으로 커지고 환산급여를 4로 나누기 때문입니다. 퇴직금의 재직일수는 하루 단위로 세지만 세금의 근속연수는 월과 연 단위로 올려 세서 생기는 차이입니다.
퇴직금을 계산할 때의 퇴사일은 마지막 근무일의 다음 날이고, 세금의 근속연수는 마지막 근무일까지입니다. iberis.org 퇴직금 계산기에는 퇴사일(마지막 근무일 다음 날)만 넣으면 세금 쪽 근속연수는 하루를 빼서 맞춰 계산합니다.
IRP로 받으면 세금은 언제 떼나
퇴직금은 원칙적으로 개인형퇴직연금(IRP) 계좌로 받습니다. 연금계좌로 받으면 퇴직소득세를 그 자리에서 떼지 않고 미뤄 둡니다. 세금을 없애 주는 것이 아니라 내는 시점을 늦추는 것입니다.
미뤄 둔 세금은 IRP에서 돈을 꺼낼 때 냅니다. 연금으로 나눠 받으면 세금이 줄어듭니다. 소득세법 제129조 제1항 제5호의3이 퇴직소득을 연금으로 받을 때의 세율을 정합니다.
| 연금 실제 수령연차 | 내는 세금 |
|---|---|
| 10년 이하 | 원래 퇴직소득세의 70% |
| 10년 초과 20년 이하 | 60% |
| 20년 초과 | 50% |
위 사례의 퇴직소득세 9만 1,497원이라면, 연금으로 나눠 받을 경우 이 금액의 70% 수준만 냅니다. 퇴직금이 크고 당장 쓸 돈이 아니라면 연금으로 받는 쪽이 세금 면에서 유리합니다.
임원 퇴직금 중 한도를 넘는 부분은 퇴직소득이 아니라 근로소득으로 과세되고, 비과세 퇴직급여는 과세 대상에서 빠집니다. 이런 부분이 있으면 위 계산과 실제 세액이 다릅니다.
정리
- 퇴직소득세는 근속연수공제 → 환산급여(×12÷근속연수) → 환산급여공제 → 세율 × 근속연수÷12 순서로 계산합니다
- 월 300만 원·3년 퇴직금 881만 2,388원이면 퇴직소득세 9만 1,497원 + 지방소득세 9,149원, 원천징수 10만 630원입니다
- 같은 3,000만 원도 3년이면 141만 4,870원, 10년이면 22만 원, 20년이면 0원입니다
- 근속연수는 마지막 근무일까지 월수를 올려서 셉니다. 36개월이면 3년, 37개월이면 4년입니다
- IRP로 받으면 세금을 미뤄 두고, 연금으로 나눠 받으면 70%(10년 초과 60%, 20년 초과 50%)만 냅니다
출처 소득세법 제48조·제55조·제129조 · 국세청 홈택스 퇴직소득 지급명세서 모의계산
세액은 소득세법 제48조·제55조에 따라 직접 계산했고, 국세청 홈택스 퇴직소득 지급명세서 모의계산과 같은 값입니다(조문은 국가법령정보센터 원문, 2026. 9. 11. 열람). 비과세 퇴직급여·임원 퇴직금 한도 초과분·중간정산 이력이 있으면 실제 세액이 달라집니다.
이 게시물은 정부·국세청 정책에 따라 수시로 업데이트됩니다. 최신 현황을 알고 싶으신 분들은 블로그를 구독하고 업데이트된 정보를 받아보시기 바랍니다.
'경제' 카테고리의 다른 글
| 전월세 전환율 상한은 10%가 아니라 5%입니다 (0) | 2026.09.11 |
|---|---|
| 월급 300만 원 3년이면 퇴직금 881만 원입니다 (0) | 2026.09.11 |
| 전용 84㎡는 25.4평, 34평은 공급면적입니다 (0) | 2026.09.11 |
| 연봉 5,000만 원 실수령액은 월 357만 원입니다 (0) | 2026.09.10 |
| 육아휴직급여 1년 총액은 2,310만 원입니다 (0) | 2026.09.10 |


